

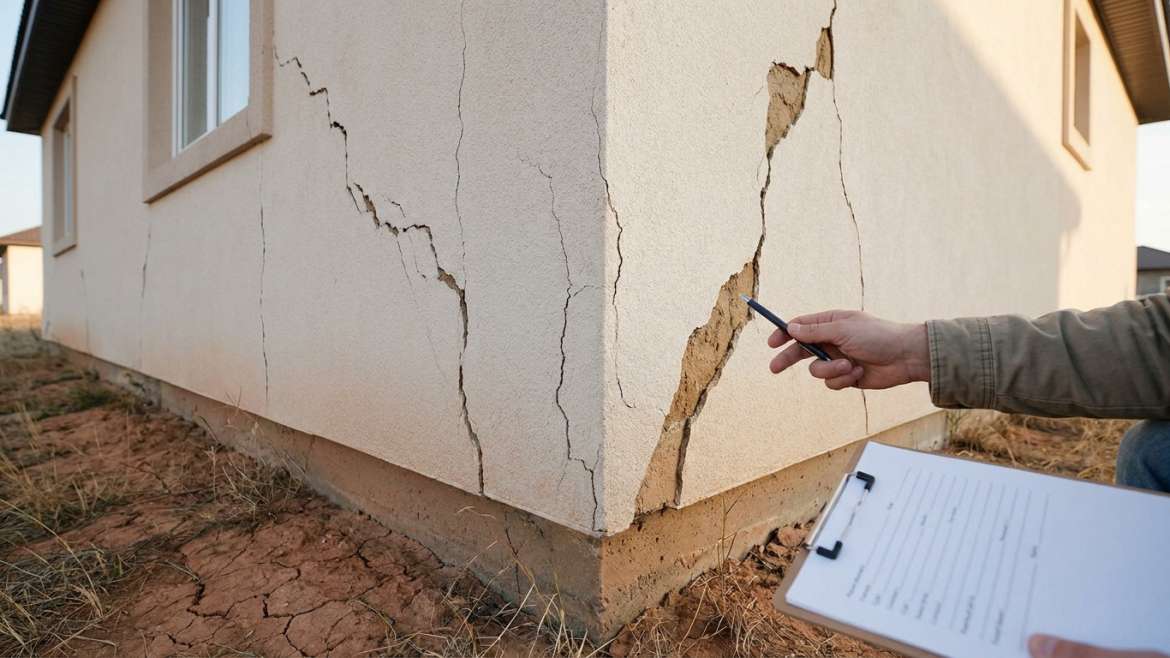
En France, le phénomène de retrait-gonflement des argiles fragilise des milliers de pavillons chaque année, mais saviez-vous que sans un arrêté interministériel de catastrophe naturelle publié au Journal Officiel, votre assureur rejettera systématiquement toute demande d’indemnisation ? Face à l’apparition de désordres structurels sur votre bâti, vous vous heurtez souvent à une procédure administrative rigoureuse où le moindre retard peut s’avérer fatal pour vos finances.
Cet article décortique les étapes indispensables pour obtenir une prise en charge efficace et vous aide à naviguer entre expertise technique et respect des délais légaux. Nous faisons le point sur vos droits pour sécuriser la pérennité de votre patrimoine immobilier.
Indemnisation d’une fissure due à la sécheresse : les conditions de la garantie catastrophe naturelle
L’indemnisation des fissures nécessite un arrêté interministériel publié au Journal Officiel, déclenchant un délai de déclaration de 30 jours. La garantie CatNat couvre les dommages structurels liés au retrait-gonflement des argiles, sous réserve d’une franchise légale de 1520 euros.
La transition entre la constatation des dégâts et l’activation de vos droits repose sur une validation administrative rigoureuse que vous devez surveiller de près.
L’arrêté interministériel comme déclencheur légal de vos droits
Sans cet acte administratif formel, votre assureur refusera systématiquement toute prise en charge. La publication officielle au Journal Officiel constitue le point de départ juridique indispensable à votre indemnisation.
Votre maire doit transmettre une demande spécifique en préfecture. La commune dispose alors d’un délai de 24 mois après le sinistre pour solliciter cette reconnaissance de l’état de catastrophe naturelle.
Restez vigilant. Surveillez régulièrement les annonces légales locales pour ne pas laisser passer votre chance.
Le phénomène de retrait-gonflement des argiles et le lien de causalité
Les sols argileux bougent constamment. Ils se rétractent lors des étés arides et gonflent en hiver. Cette instabilité chronique fragilise directement les fondations de vos maisons individuelles. L’expert doit confirmer ce lien direct.
Prouver le lien de causalité est impératif pour votre dossier. La sécheresse doit être la cause déterminante des dommages subis.
Ces sols sensibles sont cartographiés. Vérifiez immédiatement l’exposition réelle de votre terrain sur les outils officiels.
Différencier les fissures superficielles des dommages structurels graves
Les fissures en escalier ou traversantes signalent un danger réel. Elles touchent directement la solidité du bâti. À l’inverse, le simple faïençage de l’enduit reste un désagrément purement esthétique sans gravité majeure.
Voici les signes qui doivent vous alerter immédiatement :
- Fissures en escalier sur les murs porteurs
- Désolidarisation des cloisons intérieures
- Difficultés d’ouverture des portes et fenêtres
L’assurance exclut les microfissures. Seuls les désordres compromettant gravement la structure globale comptent pour l’indemnisation.
3 étapes chronologiques pour déclarer votre sinistre avec succès
Une fois les conditions légales vérifiées, vous devez agir vite pour sécuriser votre indemnisation future.
Respecter le délai strict de 30 jours après la publication
Le compte à rebours démarre le jour de la parution au Journal Officiel. Vous avez exactement trente jours calendaires. Ne dépassez jamais cette échéance fatale.
Que vous ayez souscrit à une assurance de maison en ligne ou non, envoyez votre déclaration par lettre recommandée avec accusé de réception. Indiquez votre numéro de contrat. Listez précisément les dommages constatés sur votre habitation.
La preuve de l’envoi est vitale. Conservez précieusement le récépissé postal.
Préparer les preuves matérielles et le dossier photographique daté
Prenez des photos nettes de chaque fissure. Utilisez un objet pour donner l’échelle. Posez des jauges millimétriques pour suivre l’évolution des ouvertures. Ces données objectives prouvent l’aggravation des désordres au fil des mois.
Rassemblez vos anciennes factures d’entretien. Elles attestent du bon état initial du bien.
Ne réparez rien prématurément. L’expert doit voir les dégâts bruts.
Comprendre le calcul de la franchise spécifique à la sécheresse
La loi fixe la franchise à 1520 euros pour la sécheresse. Ce montant est non négociable. Il s’applique par sinistre constaté sur votre propriété.
Attention à la modulation de ce tarif. Si votre commune subit des sinistres répétés, la franchise peut doubler. Cela dépend du plan de prévention local.
Prévoyez ce reste à charge. Il sera déduit de l’indemnité finale.
Comment se déroule l’expertise technique des fondations ?
Après la phase administrative, le dossier bascule sur le terrain technique pour évaluer l’ampleur des travaux.
Arbitrage entre l’expert de l’assureur et l’expert d’assuré indépendant
L’expert mandaté par l’assurance travaille pour la compagnie. Ses conclusions peuvent minimiser les réparations nécessaires. Il cherche souvent la solution la moins coûteuse.
Engager un expert d’assuré indépendant change la donne. Il défend exclusivement vos intérêts. Il vérifie la pertinence des préconisations techniques proposées par l’assureur.
Comparez les rapports techniques. La contradiction permet souvent d’obtenir un meilleur financement des travaux.
Solutions de confortement : des micropieux aux injections de résine
Les micropieux stabilisent durablement la structure en profondeur. C’est une méthode lourde mais définitive. Alternativement, l’injection de résine expansive comble les vides sous les fondations. Cette technique est plus rapide et moins invasive.
- Coût des micropieux : Généralement plus élevé que l’injection de résine.
- Durée du chantier : Intervention longue nécessitant souvent l’évacuation du bâtiment.
- Garantie décennale des travaux : Protection obligatoire couvrant les réparations pendant 10 ans.
Le choix dépend du sol. Chaque maison nécessite une réponse spécifique.
Utilité de l’étude géotechnique G5 pour valider la pérennité
L’étude G5 analyse précisément la pathologie de votre sol. Elle identifie les causes des mouvements de terrain. Ce diagnostic est indispensable avant toute intervention lourde.
Les entreprises de travaux exigent souvent ce document. Il garantit la pérennité des solutions de confortement. Sans étude préalable, le risque de récidive reste élevé.
C’est un investissement sécurisant. Elle valide la conformité des futures réparations.
Recours et stratégies face à une offre d’indemnisation insuffisante
Malgré vos preuves, l’assurance peut refuser de payer ou proposer une somme dérisoire, imposant une riposte.
Contester un rapport d’expertise ou une absence de reconnaissance
Si votre ville est exclue de l’arrêté, formez un recours gracieux. Contactez le collectif de sinistrés local. En cas de désaccord sur l’expertise, demandez une contre-expertise. Le médiateur de l’assurance intervient comme ultime étape amiable.
La médiation est gratuite pour l’assuré. Elle permet de résoudre les litiges sans procès.
Agissez sans tarder. Les délais de prescription restent courts.
Transparence lors de la revente et impact sur la valeur immobilière
Vous devez informer tout acheteur potentiel des sinistres passés. L’État des Risques et Pollutions doit être à jour. La dissimulation constitue un vice caché grave.
Un bien fissuré subit une décote importante sur le marché. Les acquéreurs craignent les frais futurs. Des travaux certifiés permettent toutefois de rassurer et de valoriser.
Soyez honnête sur l’historique. Cela évite des poursuites judiciaires coûteuses.
Obligation d’affectation de l’indemnité aux travaux de réparation
L’argent versé doit servir uniquement aux réparations structurelles. L’assureur peut demander les factures finales. Ne détournez jamais ces fonds pour d’autres projets personnels.
Si vous ne réparez pas, les sinistres futurs seront exclus. L’assurance refusera de couvrir une aggravation prévisible. Confiez le chantier à un maître d’œuvre qualifié.
La sécurité de votre foyer prime. La solidité n’est pas négociable.
Pour sécuriser votre indemnisation, surveillez la parution de l’arrêté au Journal Officiel et déclarez vos dommages sous trente jours. L’expertise technique et le respect des prescriptions constructives garantissent la pérennité de votre patrimoine. Agissez dès aujourd’hui pour restaurer la solidité de votre foyer et préserver sa valeur immobilière.
FAQ
Comment fonctionne la garantie catastrophe naturelle pour les fissures liées à la sécheresse ?
La garantie catastrophe naturelle est une protection légale impérativement intégrée à votre contrat d’assurance multirisque habitation (MRH). Elle intervient spécifiquement pour couvrir les dommages matériels directs causés par des phénomènes naturels d’intensité anormale, tels que le mouvement de terrain consécutif au retrait-gonflement des sols argileux. L’activation de cette garantie est strictement conditionnée par la publication d’un arrêté interministériel au Journal Officiel, lequel reconnaît officiellement l’état de catastrophe naturelle pour votre commune.
Quelle est la procédure et les délais pour obtenir la reconnaissance de catastrophe naturelle ?
La procédure débute au niveau local : le maire de votre commune doit déposer une demande de reconnaissance auprès de la préfecture dans un délai maximal de 24 mois après la survenance du sinistre. Une commission interministérielle examine ensuite le dossier pour vérifier l’intensité anormale de l’agent naturel. Une fois l’arrêté publié au Journal Officiel, vous disposez d’un délai de 30 jours calendaires pour déclarer officiellement vos dommages à votre compagnie d’assurance, de préférence par lettre recommandée avec accusé de réception.
Quels éléments dois-je inclure dans ma déclaration de sinistre sécheresse ?
Pour assurer la solidité de votre dossier, votre déclaration doit être exhaustive. Elle doit comporter vos coordonnées, votre numéro de contrat, la référence de l’arrêté interministériel et une description précise des désordres constatés. Nous vous recommandons vivement de constituer un dossier photographique daté, incluant des plans larges et des gros plans sur les fissures (en utilisant un objet pour l’échelle), ainsi qu’une estimation chiffrée de votre préjudice. Conservez précieusement les objets endommagés pour l’examen de l’expert.
Quel est le montant de la franchise en cas de dommages dus à la sécheresse ?
La loi définit une franchise spécifique et non négociable pour les sinistres liés à la sécheresse ou à la réhydratation des sols. Pour les habitations à usage non professionnel, le montant de cette franchise s’élève à 1 520 euros. Il est essentiel de noter que ce montant peut être majoré si votre commune a subi plusieurs arrêtés de catastrophe naturelle sur une période de cinq ans sans avoir mis en place de plan de prévention des risques (PPR).
Quels sont mes droits lors de l’expertise mandatée par l’assurance ?
L’expert mandaté par l’assureur a pour mission de déterminer si la sécheresse est la cause déterminante des fissures. Vous avez le droit d’être présent lors de sa visite et, point crucial, le droit de vous faire assister par un expert d’assuré indépendant. Si les conclusions du rapport d’expertise vous semblent insuffisantes ou contestables, vous pouvez solliciter une contre-expertise ou saisir le médiateur de l’assurance pour défendre vos intérêts et obtenir une indemnisation plus juste.
Quels sont les délais de versement de l’indemnisation par l’assureur ?
Pour les sinistres survenus après le 1er janvier 2023, le cadre temporel est rigoureux. L’assureur dispose d’un mois après réception de votre déclaration pour mandater un expert. Suite à la remise du rapport, il a un mois pour vous soumettre une proposition d’indemnisation. Une fois votre accord formalisé, le versement des fonds doit intervenir sous 21 jours. Notez également que si votre résidence principale est rendue inhabitable, vos frais de relogement peuvent être pris en charge pendant une durée maximale de 6 mois.
La garantie décennale peut-elle couvrir les fissures de sécheresse ?
Oui, si votre habitation a été construite ou a fait l’objet de travaux structurels depuis moins de 10 ans, la garantie décennale du constructeur peut être mobilisée. Elle s’applique lorsque les fissures compromettent la solidité du bâti ou le rendent impropre à sa destination. Il est important de souligner que les dommages relevant de la responsabilité décennale ne sont pas pris en charge par la garantie catastrophe naturelle de votre assurance habitation ; les deux régimes sont distincts.